Capitolo 06 / 12
Analisi aziendale
IMPOSTATA la gestione aziendale occorre valutare se la nostra azienda sarà in grado di dare i risultati previsti e se gli stessi possono essere migliorati.
Occorre quindi, in maniera oggettiva, valutare i dati in nostro possesso seguendo alcune regole di metodo.
Innanzitutto è bene partire da un’analisi generale stabilendo il periodo da prendere in esame; è sconsigliabile entrare subito nel dettaglio limitando l’arco di tempo su cui si vuole svolgere l’analisi.
Quando si apre un’attività, si stila un business plan senza avere la certezza delle proprie previsioni: per questo, dopo un periodo rappresentativo (trimestrale, semestrale, annuale) si avverte la necessità di verificare i risultati.
Questo esercizio non deve limitarsi solo a inizio attività, ma ti consiglio, in funzione della tua particolare situazione, di pianificarlo con cadenza precisa - che idealmente corrisponde al trimestre.
Ti sembrerà un lavoro oneroso, ma è l’unico modo per monitorare l’andamento dell’azienda in modo da poter mettere in atto, per tempo, tutti quei cambiamenti che permettono di stare al passo con il mercato attuale.
Stabilita la cadenza temporale, occorre individuare quali sono i numeri generali da tenere sotto controllo che, nella fase iniziale, sono banalmente i ricavi (fatturato) e i costi.
Il primo aspetto da monitorare è che la differenza deve portare ad avere un utile operativo al lordo delle tasse. Se così non fosse bisognerebbe intervenire subito a correggere il tiro cercando di aumentare il fatturato o trovare alternative per diminuire i costi.
Anche se i risultati sono positivi e incoraggianti, non precluderti la possibilità di migliorare ulteriormente la performance della tua azienda. Potresti scoprire, per esempio, che ci sono margini di miglioramento anche in aree già positive nelle quali magari stai sprecando delle risorse che, se impiegate meglio, potrebbero fruttare di più.
Analizzando e monitorando costantemente il rendimento del personale potrai impiegare al meglio le risorse umane a tua disposizione. L’imprenditore deve saper collocare le persone giuste al posto giusto, deve cioè saper riconoscere le predisposizioni dei singoli per poterli impiegare al meglio delle loro potenzialità.
Non dare nulla per scontato, valuta criticamente ogni aspetto della tua attività.
Compiuta questa prima istantanea, ti consiglio di suddividere tutti i costi: lavoro, materiali, locazione d’immobili, consumi energetici, leasing auto, attrezzature, manutenzione, assicurazione, cancelleria, ammortamenti, sicurezza, telefonia, pubblicità, interessi passivi e altro, in funzione della tipologia della tua impresa.
Sappi che in genere il compito del tuo commercialista è quello di organizzare la contabilità e stilare il bilancio, ma l’analisi operativa è un compito che spetta a te: solo chi lavora all’interno dell’azienda e ne conosce i veri problemi può essere in grado di stilare un’analisi dettagliata e stabilire le azioni correttive da operare.
Questo tocca a te in prima persona o al collaboratore interno o esterno cui hai delegato questo compito: l’importante è che, chiunque sia, abbia la capacità di cogliere le criticità per intervenire nel modo più adatto.
Solo l’analisi comparata delle panoramiche dei costi svolte con periodicità costante ti permetterà di valutare l’entità dei costi e rintracciare la motivazione dello scostamento dei dati dalle previsioni.
Se, ad esempio, ti rendi conto che i costi dei consumi elettrici sono sensibilmente aumentati, ma nel contempo è aumentata anche la produzione, c’è coerenza perché i macchinari hanno lavorato di più; se invece la produzione è rimasta invariata, è il caso di verificare il contratto di fornitura e stabilire se modificarlo con un contratto diverso, scegliendo tra le offerte che il mercato propone e in base alle necessità della tua azienda.
Anche nella prima ipotesi, per la quale l’aumento della produzione sembra giustificare l’aumento dell’onere di spesa dei consumi elettrici, approfondisci l’analisi perché l’incremento potrebbe non essere proporzionale all’aumento della produttività: potreste infatti aver superato la potenza massima impegnata del contatore provocando così dispersioni di energia e costi inutili.
La suddivisione dei costi generali divisi per tipologia, anche se fornisce una panoramica generale delle spese, non esaurisce l’analisi, che dovrà essere approfondita ulteriormente.
È opportuno infatti dividere la propria attività nei vari settori che la compongono poiché se la resa generale ci può anche soddisfare, è possibile che ci sfugga la condizione di un determinato settore che magari è in perdita, ma viene compensato dall’utile di un altro.
Se nella globalità l’andamento è positivo, può capitare che un settore deficitario penalizzi la performance dell’azienda, precludendo la possibilità di maggiori guadagni.
Non dobbiamo permettere che un settore sia la compensazione di un altro: se così fosse, occorrerebbe intervenire per non vanificare gli sforzi fatti nei settori più virtuosi.
Questo esercizio ci consente di individuare i settori della nostra azienda che meritano di essere riorganizzati per ridurre le perdite e migliorare l’utile.
Prendiamo ad esempio un’attività di logistica, in cui i settori principali sono il magazzino e i trasporti. Se da una parte è facile suddividere il fatturato tra i due settori, per i costi la suddivisione risulta più complessa. I costi sono composti da diverse voci che vanno da quelli fissi di gestione, che riguardano l’intera attività, a quelli di competenza del singolo settore (costi diretti e indiretti).
Proviamo a immaginare che la nostra impresa di logistica sia formata da due imprese distinte, una dedicata al magazzino e una ai trasporti, e vediamo se entrambe chiudono in attivo oppure se una compensa l’altra. Suddividiamo il personale e i relativi costi tra le due società, raffrontiamole con i rispettivi fatturati e vediamo quale risultato si ottiene.
Se un settore risulta in perdita, ecco che sappiamo dove intervenire; quand’anche fossero entrambi in utile domandiamoci se potrebbero dare una resa maggiore.
Dopo aver fatto queste distinzioni sarai in grado di eseguire un’analisi operativa dettagliata e mirata al miglioramento delle performance dei singoli settori.
A questo punto hai in mano gli strumenti per poter intervenire con azioni correttive mirate a ottimizzare le singole voci dei vari settori, il tutto al solo scopo di apportare benefici per l’intera azienda.
Sistemi informatici
Mentre le medie e grandi aziende sono quasi tutte informatizzate, le piccole imprese non sempre si sono adeguate alla tecnologia, per diffidenza o per scarsa competenza.
Invece oggi è basilare avere una serie di strumenti che ci permettano di ricevere e dare informazioni, di ampliare la nostra visibilità, i nostri contatti, e molto altro.
Proviamo a esaminare nel dettaglio gli strumenti che possono aiutare a crescere la tua azienda.
- Computer: server, personal computer (portatile oppure palmare, fino a quelli più tecnologici come iPhone e iPad)
- Stampanti: ce ne sono di diversi tipi, da quelle a getto d’inchiostro, alle laser, con diverse capacità di stampa e di funzione
- Software: programmi base come Word (utile per scrivere lettere, documenti), Excel (utile per raccogliere dati, elaborarli, creare tabelle e istogrammi). Vi sono anche software gestionali per l’elaborazione della contabilità, del magazzino, del personale, di mansione ecc.
- E-mail: ricevere e mandare e-mail è un modo veloce e semplice per scambiare informazioni.
- Pec (Posta Elettronica Certificata): è un ottimo sistema che dà valore legale alla nostra corrispondenza e riduce i costi (raccomandate, contratti, ecc.)
- Skype: consente di telefonare o ricevere telefonate in modo gratuito
- Sito Web: avere un proprio sito web consente di diffondere su internet informazioni importanti sull’azienda: chi siamo, dove siamo, le nostre qualifiche e professionalità, i nostri prodotti, servizi, ecc.
- Servizi e linee internet veloci (Adsl, wireless): sono linee veloci che permettono di viaggiare in rete attraverso sistemi con cavi, oppure con sistemi wireless senza più bisogno di cavi e fili ingombranti.
Questi strumenti rappresentano il bagaglio minimo e indispensabile per gestire modernamente anche una piccolissima impresa.
Indagine statistica
Se vogliamo fotografare la situazione della nostra azienda in modo esauriente possiamo avvalerci della statistica che, se applicata correttamente, ci darà l’immagine degli aspetti quantitativi dei vari settori della nostra attività e ci fornirà l’immagine grafica dei punti forti e delle debolezze su cui intervenire.
Possiamo procedere in modi diversi, ma è consigliabile partire con i grossi numeri, come ad esempio raffrontare il fatturato, i costi e l’utile (o la perdita).
Facciamo un esempio molto semplice: un’azienda fattura 100.000€ e ha costi per 70.000€ al lordo delle tasse; questa situazione può essere rappresentata con un diagramma a settori circolari (chiamato anche «torta»).
Oppure, se vogliamo raffrontare gli stessi dati rispetto all’anno precedente, possiamo fotografare la situazione con un istogramma:
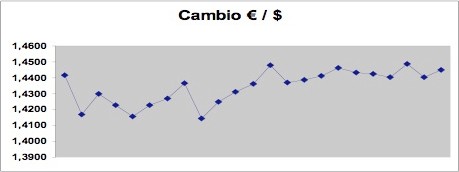
Se siamo esportatori è importante rappresentare graficamente l’andamento delle valute straniere, ad esempio il dollaro, per raffrontare i nostri costi di produzione e di vendita.
Fatte queste semplici premesse, vediamo come procedere nell’eseguire un’analisi statistica con metodo analitico.
1° fase: raccolta dei dati
Dove possibile è consigliabile svolgere la raccolta dati in modo diretto (sul posto), per via di una maggiore attendibilità dei risultati.
In funzione della tipologia della nostra produzione dobbiamo raccoglierei dati in relazione:
- 1. al tempo (continua - periodica - occasionale):
- • potrà essere continua se, ad esempio, dobbiamo verificare il numero di pezzi prodotti da un macchinario, la temperatura che garantisca la qualità del nostro prodotto ecc. In genere questi controlli vengono affidati a misuratori meccanici o a sensori automatici
- • potrà essere periodica se, ad esempio, vogliamo verificare con intervallo mensile/trimestrale lo standard di produzione, oppure controllare un macchinario come previsto dal manuale d’uso
- • potrà essere occasionale se, ad esempio i nostri controlli avranno il solo scopo di verificare che l’addetto ai controlli abbia fatto il suo dovere
- 2. alla natura dei fenomeni. La rilevazione può essere statica, se è riferita a un periodo preciso, per esempio un anno, o dinamica, se la rilevazione deve essere raffrontata con altri periodi
- 3. all’estensione territoriale (o ampiezza)
- • potrà riguardare la nostra azienda comprendendo la sede centrale e le altre sedi produttive
- • potrà riguardare l’intera catena di produzione o le varie fasi della stessa.
Le raccolte potranno essere totali, parziali, campionarie:
- • potranno essere totali se, ad esempio, vogliamo analizzare il complesso produttivo
- • potranno essere parziali se, ad esempio ci limitiamo a una o più fasi
- • potranno essere campionarie se, ad esempio, analizziamo a campione ciascuna fase.
Il tutto può essere analizzato secondo la quantità oppure la qualità, in funzione delle nostre necessità d’indagine.
Le raccolte dati potranno avvenire secondo una scelta casuale, oppure potranno essere dimensionate, eterogenee o ragionate:
- • Dimensionate: il campione non può essere troppo ridotto, ma almeno sufficiente a svolgere un’analisi statistica
- • Eterogenee: la raccolta deve essere effettuata fra elementi che siano rappresentativi della varietà dei casi possibili
- • Ragionate: i criteri utilizzati devono essere il più possibile precisi.
Se invece non abbiamo la possibilità di recuperare elementi oggettivi, possiamo effettuare l’analisi in modo indiretto sfruttando altri fattori come, ad esempio, il consumo elettrico.
2° fase: spoglio dei dati
Tutti i dati che abbiamo raccolto devono essere letti con attenzione e redatti in base alla logica per cui abbiamo deciso di effettuarli.
3° fase: analisi dei dati
Ora che abbiamo tutti i dati possiamo scriverli su una tabella e creare dei diagrammi o istogrammi che ci daranno visivamente e istantaneamente la fotografia della nostra situazione.
4° fase: azioni
Abbiamo ora davanti a noi l’immagine numerica, e quindi oggettiva, di un certo aspetto della nostra impresa: questa potrebbe stupirci in quanto spesso pensiamo che il nostro intuito avesse percepito correttamente la realtà, mentre l’analisi potrebbe mettere in evidenza una situazione migliore o peggiore rispetto alla nostra stima.
Ora, prova a mettere in pratica con azioni migliorative quanto detto fino a ora: constaterai l’utilità dei risultati delle analisi ottenute.